Domain dpfh.de kaufen?
Wir ziehen mit dem Projekt
dpfh.de um.
Sind Sie am Kauf der Domain
dpfh.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain dpfh.de kaufen?
Wann Betriebsausgabe?
Eine Betriebsausgabe liegt vor, wenn ein Aufwand durch den Betrieb verursacht wird und dieser Aufwand zur Erzielung von Einnahmen notwendig ist. Betriebsausgaben können beispielsweise Kosten für Waren, Miete, Gehälter oder Werbung sein. Es ist wichtig, dass die Ausgaben nachweisbar und angemessen sind, um steuerlich anerkannt zu werden. Wann genau eine Ausgabe als Betriebsausgabe geltend gemacht werden kann, hängt von den steuerlichen Vorschriften des jeweiligen Landes ab. In der Regel müssen Betriebsausgaben im Rahmen der jährlichen Steuererklärung angegeben und belegt werden. **
Ist UST Vorauszahlung Betriebsausgabe?
Ist UST Vorauszahlung Betriebsausgabe? Diese Frage hängt von verschiedenen Faktoren ab, wie z.B. der Art des Unternehmens und der Verwendung der Umsatzsteuervorauszahlung. Im Allgemeinen kann die Umsatzsteuervorauszahlung als Betriebsausgabe geltend gemacht werden, da sie zu den laufenden Kosten des Unternehmens gehört. Es ist wichtig, die steuerlichen Vorschriften und Regelungen in Bezug auf Umsatzsteuervorauszahlungen zu beachten, um sicherzustellen, dass sie ordnungsgemäß behandelt werden. Es wird empfohlen, sich mit einem Steuerberater oder einer Steuerberaterin in Verbindung zu setzen, um eine genaue Einschätzung für das jeweilige Unternehmen zu erhalten. **
Ähnliche Suchbegriffe für Betriebsausgabe
Top-Angebote
Produkte zum Begriff Betriebsausgabe:
-
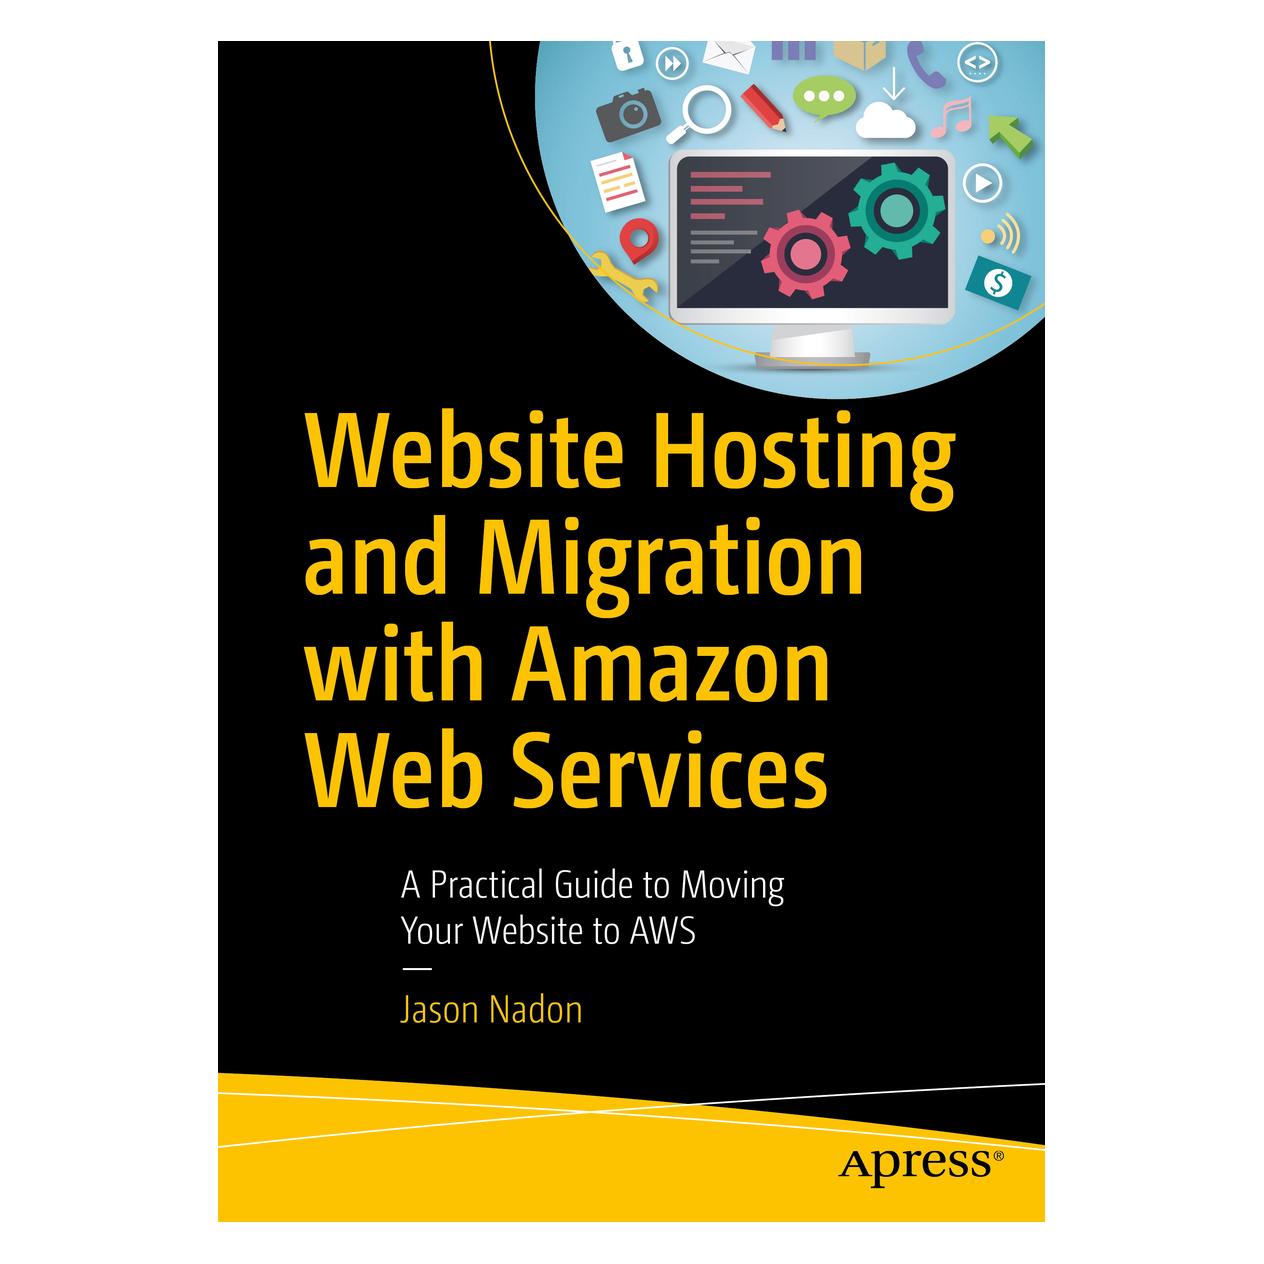
Panchekha, Pavel: Web Browser EngineeringWeb Browser Engineering , A working or budding software engineer always benefits from deeply understanding the platform their code runs on, and web browsers are the most common and widely-used platform there is. This book is the essential description of how they work and how that impacts web developers and other software engineers whose work touches the web. Readers of Web Browser Engineering will join the authors in building their own web browser, including rich visual effects, multithreaded architecture, JavaScript APIs, and comprehensive security policies. Web browser engines are filled with unique challenges, interesting algorithms, and clever optimizations. Building a browser is both easy and incredibly hard, both intentional and accidental, and everywhere you look, you see the evolution and history of the web wrapped up in one codebase. It's both fun, and endlessly interesting. This interactive and engaging book will be a unique source for any software engineer, computer scientist, web developer, or simply anyone with an interest in web browsers and how they work. This is an open access title available under the terms of a CC BY-NC-ND 4.0 International licence. It is free to read on the Oxford Academic platform and offered as a free PDF download from OUP and selected open access locations. , > , Erscheinungsjahr: 20241107, Produktform: Kartoniert, Autoren: Harrelson, Chris~Panchekha, Pavel, Seitenzahl/Blattzahl: 528, Themenüberschrift: COMPUTERS / Programming / General, Fachschema: Programmiersprachen, Fachkategorie: Programmier- und Skriptsprachen, allgemein, Warengruppe: TB/Programmiersprachen, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Länge: 234, Breite: 156, Höhe: 25, Gewicht: 860, Produktform: Kartoniert, Genre: Importe,47,42 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Die Online-Inhaltsanalyse. Forschungsobjekt Internet, FachbücherViele etablierte Massenmedien bauen derzeit ihre Online-Präsenzen aus. Zusätzlich wandern klassische Inhalte zusehends ins Internet. Das wirft methodische Fragen auf, wie künftig diese Inhalte analysiert werden sollen. Die Inhaltsanalyse ist eine zentrale Schlüsselmethode der Sozialwissenschaften. In Form der Online-Inhaltsanalyse fristet sie allerdings ein Schattendasein. Der Band arbeitet deshalb zahlreiche methodische Problemfelder von Online-Inhaltsanalysen auf. Praktische Fallbeispiele ergänzen mit dem How-to die theoretischen Überlegungen.28,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Radio-Domain: Die Domain für Internet-Radios, Amateurfunker und Rundfunksender, Taschenbuch von Hans-Peter Oswald, BoD – Books on Demand,Radio-domain: Die Domain Für Internet-radios, Amateurfunker Und Rundfunksender, Taschenbuch Von Hans-peter Oswald, Bod – Books On Demand, 978-3-7528-2288-5, Seitenanzahl: 284,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter


-
Ist Lohn eine Betriebsausgabe?
Ist Lohn eine Betriebsausgabe? Ja, Lohn ist eine Betriebsausgabe, da es sich um eine Zahlung handelt, die ein Unternehmen an seine Mitarbeiter leistet, um deren Arbeitsleistung zu vergüten. Diese Kosten werden in der Regel in der Gewinn- und Verlustrechnung als Personalkosten erfasst und mindern somit den Gewinn des Unternehmens. Löhne und Gehälter sind somit ein wesentlicher Bestandteil der betrieblichen Kostenstruktur und müssen entsprechend in der Buchhaltung erfasst und verbucht werden. Letztendlich sind Löhne eine notwendige Ausgabe, um die Arbeitskraft der Mitarbeiter zu entlohnen und den Betrieb am Laufen zu halten. **
-
Ist Zwangsgeld eine Betriebsausgabe?
Ist Zwangsgeld eine Betriebsausgabe? Diese Frage hängt von verschiedenen Faktoren ab, wie zum Beispiel der Art des Zwangsgeldes und dem Grund für seine Erhebung. In der Regel sind Zwangsgelder, die aufgrund von Verstößen gegen gesetzliche Vorschriften oder behördliche Anordnungen verhängt werden, nicht als Betriebsausgaben absetzbar. Sie gelten eher als Strafzahlungen und sind somit nicht steuerlich absetzbar. Es ist ratsam, sich von einem Steuerberater oder einer anderen Fachperson beraten zu lassen, um die steuerliche Behandlung von Zwangsgeldern im konkreten Fall zu klären. **
-
Ist Trinkgeld eine Betriebsausgabe?
Ist Trinkgeld eine Betriebsausgabe? Trinkgeld, das von Kunden gegeben wird, ist in der Regel keine Betriebsausgabe, da es nicht vom Unternehmen selbst gezahlt wird. Es handelt sich vielmehr um eine freiwillige Zahlung, die direkt an die Mitarbeiter geht. Unternehmen können jedoch Trinkgeld als Betriebsausgabe geltend machen, wenn sie es an ihre Mitarbeiter weitergeben, beispielsweise in Form von Trinkgeld-Pools oder -Fonds. In diesem Fall kann das Trinkgeld als Lohnkosten verbucht werden. Es ist wichtig, die steuerlichen Vorschriften in Bezug auf Trinkgeld genau zu beachten, um mögliche Konsequenzen zu vermeiden. **
-
Ist die Vorsteuer eine Betriebsausgabe?
Ist die Vorsteuer eine Betriebsausgabe? Die Vorsteuer ist grundsätzlich keine Betriebsausgabe, sondern ein Teil des Umsatzsteuersystems. Sie stellt die vom Unternehmen gezahlte Umsatzsteuer auf Eingangsleistungen dar und kann vom Unternehmen als Vorsteuer geltend gemacht werden. Somit mindert die Vorsteuer letztendlich die zu zahlende Umsatzsteuer an das Finanzamt. Es handelt sich also um einen durchlaufenden Posten, der die Liquidität des Unternehmens beeinflusst, aber keine direkte Auswirkung auf den Gewinn hat. Es ist wichtig, die Vorsteuer korrekt zu erfassen und zu dokumentieren, um mögliche steuerliche Vorteile optimal nutzen zu können. **
Ist die Gewerbesteuer eine Betriebsausgabe?
Ist die Gewerbesteuer eine Betriebsausgabe? Die Gewerbesteuer ist grundsätzlich keine Betriebsausgabe, da sie auf den Gewinn eines Unternehmens erhoben wird und nicht direkt mit den betrieblichen Ausgaben zusammenhängt. Sie mindert jedoch den Gewinn, der als Bemessungsgrundlage für die Einkommensteuer dient. Somit kann die Gewerbesteuer indirekt die Steuerlast des Unternehmens beeinflussen. Es ist wichtig, die Gewerbesteuer bei der Kalkulation von betrieblichen Kosten und der Gewinnermittlung zu berücksichtigen. Letztendlich ist die Gewerbesteuer eine Steuer, die von Unternehmen an die Gemeinde gezahlt wird und nicht als direkte Betriebsausgabe geltend gemacht werden kann. **
Ist die USt eine Betriebsausgabe?
Ist die Umsatzsteuer (USt) eine Betriebsausgabe? Diese Frage lässt sich nicht pauschal beantworten, da es darauf ankommt, in welchem Zusammenhang die Umsatzsteuer anfällt. Grundsätzlich ist die USt, die ein Unternehmen auf seine Umsätze erhebt und an das Finanzamt abführt, keine Betriebsausgabe, da sie letztendlich vom Endverbraucher getragen wird. Jedoch kann die gezahlte USt für betriebliche Anschaffungen und Ausgaben als Vorsteuer geltend gemacht werden, was die steuerliche Belastung des Unternehmens verringert. In diesem Sinne kann die USt als durchlaufender Posten betrachtet werden, der steuerlich verrechnet wird. Letztendlich ist es wichtig, die USt korrekt zu verbuchen und bei der Umsatzsteuervoranmeldung zu berücksichtigen, um steuerliche Vorteile zu nutzen und mögliche Nachzahlungen zu vermeiden. **
Top-Angebote
Produkte zum Begriff Betriebsausgabe:
-
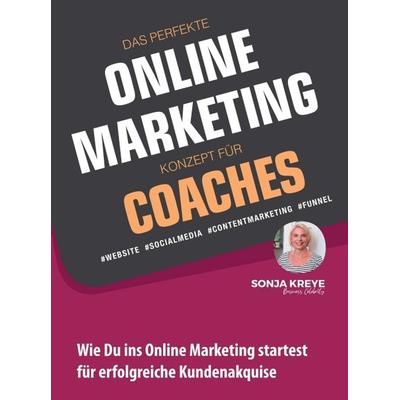
DAS PERFEKTE ONLINE MARKETING KONZEPT FÜR COACHES - WEBSITE, SOCIAL MEDIA, CONTENT MARKETING, FUNNEL, Gebundene Ausgabe von Sonja Kreye, Tredition,Das Perfekte Online Marketing Konzept Für Coaches - Website, Social Media, Content Marketing, Funnel, Gebundene Ausgabe Von Sonja Kreye, Tredition, 978-3-347-14074-5, Seitenanzahl: 12416,90 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Panchekha, Pavel: Web Browser EngineeringWeb Browser Engineering , A working or budding software engineer always benefits from deeply understanding the platform their code runs on, and web browsers are the most common and widely-used platform there is. This book is the essential description of how they work and how that impacts web developers and other software engineers whose work touches the web. Readers of Web Browser Engineering will join the authors in building their own web browser, including rich visual effects, multithreaded architecture, JavaScript APIs, and comprehensive security policies. Web browser engines are filled with unique challenges, interesting algorithms, and clever optimizations. Building a browser is both easy and incredibly hard, both intentional and accidental, and everywhere you look, you see the evolution and history of the web wrapped up in one codebase. It's both fun, and endlessly interesting. This interactive and engaging book will be a unique source for any software engineer, computer scientist, web developer, or simply anyone with an interest in web browsers and how they work. This is an open access title available under the terms of a CC BY-NC-ND 4.0 International licence. It is free to read on the Oxford Academic platform and offered as a free PDF download from OUP and selected open access locations. , > , Erscheinungsjahr: 20241107, Produktform: Kartoniert, Autoren: Harrelson, Chris~Panchekha, Pavel, Seitenzahl/Blattzahl: 528, Themenüberschrift: COMPUTERS / Programming / General, Fachschema: Programmiersprachen, Fachkategorie: Programmier- und Skriptsprachen, allgemein, Warengruppe: TB/Programmiersprachen, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Länge: 234, Breite: 156, Höhe: 25, Gewicht: 860, Produktform: Kartoniert, Genre: Importe,47,42 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Wann Betriebsausgabe?
Eine Betriebsausgabe liegt vor, wenn ein Aufwand durch den Betrieb verursacht wird und dieser Aufwand zur Erzielung von Einnahmen notwendig ist. Betriebsausgaben können beispielsweise Kosten für Waren, Miete, Gehälter oder Werbung sein. Es ist wichtig, dass die Ausgaben nachweisbar und angemessen sind, um steuerlich anerkannt zu werden. Wann genau eine Ausgabe als Betriebsausgabe geltend gemacht werden kann, hängt von den steuerlichen Vorschriften des jeweiligen Landes ab. In der Regel müssen Betriebsausgaben im Rahmen der jährlichen Steuererklärung angegeben und belegt werden. **
-
Ist UST Vorauszahlung Betriebsausgabe?
Ist UST Vorauszahlung Betriebsausgabe? Diese Frage hängt von verschiedenen Faktoren ab, wie z.B. der Art des Unternehmens und der Verwendung der Umsatzsteuervorauszahlung. Im Allgemeinen kann die Umsatzsteuervorauszahlung als Betriebsausgabe geltend gemacht werden, da sie zu den laufenden Kosten des Unternehmens gehört. Es ist wichtig, die steuerlichen Vorschriften und Regelungen in Bezug auf Umsatzsteuervorauszahlungen zu beachten, um sicherzustellen, dass sie ordnungsgemäß behandelt werden. Es wird empfohlen, sich mit einem Steuerberater oder einer Steuerberaterin in Verbindung zu setzen, um eine genaue Einschätzung für das jeweilige Unternehmen zu erhalten. **
-
Ist Lohn eine Betriebsausgabe?
Ist Lohn eine Betriebsausgabe? Ja, Lohn ist eine Betriebsausgabe, da es sich um eine Zahlung handelt, die ein Unternehmen an seine Mitarbeiter leistet, um deren Arbeitsleistung zu vergüten. Diese Kosten werden in der Regel in der Gewinn- und Verlustrechnung als Personalkosten erfasst und mindern somit den Gewinn des Unternehmens. Löhne und Gehälter sind somit ein wesentlicher Bestandteil der betrieblichen Kostenstruktur und müssen entsprechend in der Buchhaltung erfasst und verbucht werden. Letztendlich sind Löhne eine notwendige Ausgabe, um die Arbeitskraft der Mitarbeiter zu entlohnen und den Betrieb am Laufen zu halten. **
-
Ist Zwangsgeld eine Betriebsausgabe?
Ist Zwangsgeld eine Betriebsausgabe? Diese Frage hängt von verschiedenen Faktoren ab, wie zum Beispiel der Art des Zwangsgeldes und dem Grund für seine Erhebung. In der Regel sind Zwangsgelder, die aufgrund von Verstößen gegen gesetzliche Vorschriften oder behördliche Anordnungen verhängt werden, nicht als Betriebsausgaben absetzbar. Sie gelten eher als Strafzahlungen und sind somit nicht steuerlich absetzbar. Es ist ratsam, sich von einem Steuerberater oder einer anderen Fachperson beraten zu lassen, um die steuerliche Behandlung von Zwangsgeldern im konkreten Fall zu klären. **
Ähnliche Suchbegriffe für Betriebsausgabe
-
Die Online-Inhaltsanalyse. Forschungsobjekt Internet, FachbücherViele etablierte Massenmedien bauen derzeit ihre Online-Präsenzen aus. Zusätzlich wandern klassische Inhalte zusehends ins Internet. Das wirft methodische Fragen auf, wie künftig diese Inhalte analysiert werden sollen. Die Inhaltsanalyse ist eine zentrale Schlüsselmethode der Sozialwissenschaften. In Form der Online-Inhaltsanalyse fristet sie allerdings ein Schattendasein. Der Band arbeitet deshalb zahlreiche methodische Problemfelder von Online-Inhaltsanalysen auf. Praktische Fallbeispiele ergänzen mit dem How-to die theoretischen Überlegungen.28,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Radio-Domain: Die Domain für Internet-Radios, Amateurfunker und Rundfunksender, Taschenbuch von Hans-Peter Oswald, BoD – Books on Demand,Radio-domain: Die Domain Für Internet-radios, Amateurfunker Und Rundfunksender, Taschenbuch Von Hans-peter Oswald, Bod – Books On Demand, 978-3-7528-2288-5, Seitenanzahl: 284,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Ist Trinkgeld eine Betriebsausgabe?
Ist Trinkgeld eine Betriebsausgabe? Trinkgeld, das von Kunden gegeben wird, ist in der Regel keine Betriebsausgabe, da es nicht vom Unternehmen selbst gezahlt wird. Es handelt sich vielmehr um eine freiwillige Zahlung, die direkt an die Mitarbeiter geht. Unternehmen können jedoch Trinkgeld als Betriebsausgabe geltend machen, wenn sie es an ihre Mitarbeiter weitergeben, beispielsweise in Form von Trinkgeld-Pools oder -Fonds. In diesem Fall kann das Trinkgeld als Lohnkosten verbucht werden. Es ist wichtig, die steuerlichen Vorschriften in Bezug auf Trinkgeld genau zu beachten, um mögliche Konsequenzen zu vermeiden. **
-
Ist die Vorsteuer eine Betriebsausgabe?
Ist die Vorsteuer eine Betriebsausgabe? Die Vorsteuer ist grundsätzlich keine Betriebsausgabe, sondern ein Teil des Umsatzsteuersystems. Sie stellt die vom Unternehmen gezahlte Umsatzsteuer auf Eingangsleistungen dar und kann vom Unternehmen als Vorsteuer geltend gemacht werden. Somit mindert die Vorsteuer letztendlich die zu zahlende Umsatzsteuer an das Finanzamt. Es handelt sich also um einen durchlaufenden Posten, der die Liquidität des Unternehmens beeinflusst, aber keine direkte Auswirkung auf den Gewinn hat. Es ist wichtig, die Vorsteuer korrekt zu erfassen und zu dokumentieren, um mögliche steuerliche Vorteile optimal nutzen zu können. **
-
Ist die Gewerbesteuer eine Betriebsausgabe?
Ist die Gewerbesteuer eine Betriebsausgabe? Die Gewerbesteuer ist grundsätzlich keine Betriebsausgabe, da sie auf den Gewinn eines Unternehmens erhoben wird und nicht direkt mit den betrieblichen Ausgaben zusammenhängt. Sie mindert jedoch den Gewinn, der als Bemessungsgrundlage für die Einkommensteuer dient. Somit kann die Gewerbesteuer indirekt die Steuerlast des Unternehmens beeinflussen. Es ist wichtig, die Gewerbesteuer bei der Kalkulation von betrieblichen Kosten und der Gewinnermittlung zu berücksichtigen. Letztendlich ist die Gewerbesteuer eine Steuer, die von Unternehmen an die Gemeinde gezahlt wird und nicht als direkte Betriebsausgabe geltend gemacht werden kann. **
-
Ist die USt eine Betriebsausgabe?
Ist die Umsatzsteuer (USt) eine Betriebsausgabe? Diese Frage lässt sich nicht pauschal beantworten, da es darauf ankommt, in welchem Zusammenhang die Umsatzsteuer anfällt. Grundsätzlich ist die USt, die ein Unternehmen auf seine Umsätze erhebt und an das Finanzamt abführt, keine Betriebsausgabe, da sie letztendlich vom Endverbraucher getragen wird. Jedoch kann die gezahlte USt für betriebliche Anschaffungen und Ausgaben als Vorsteuer geltend gemacht werden, was die steuerliche Belastung des Unternehmens verringert. In diesem Sinne kann die USt als durchlaufender Posten betrachtet werden, der steuerlich verrechnet wird. Letztendlich ist es wichtig, die USt korrekt zu verbuchen und bei der Umsatzsteuervoranmeldung zu berücksichtigen, um steuerliche Vorteile zu nutzen und mögliche Nachzahlungen zu vermeiden. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.